
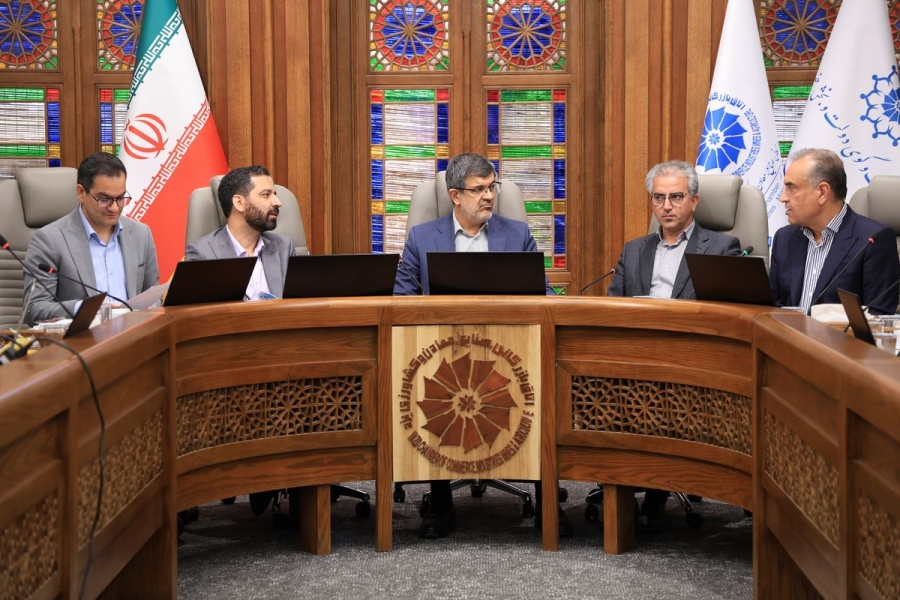
در این نشست، فعالان بخش خصوصی با اشاره به افزایش هزینههای تولید، محدودیت نقدینگی و نااطمینانی حاکم بر فضای اقتصادی، خواستار اصلاح مقررات و تسریع در اجرای ابزارهای جدید تأمین مالی شدند.
قوانین تأمین مالی باید متناسب با شرایط اقتصادی بازنگری شود
«اصغر نبیل»، عضو هیئترئیسه اتاق یزد، در این نشست با اشاره به تغییر شرایط اقتصادی کشور نسبت به گذشته اظهار کرد: افزایش هزینههای تولید، محدودیتهای نقدینگی و نااطمینانی موجود، فعالیت بنگاههای اقتصادی را با مشکل مواجه کرده و لازم است برای شرایط فعلی و دوران پساجنگ، قوانین و مقررات اقتصادی بهصورت پویا بازنگری شوند.
وی با اشاره به مشکلات ناشی از مقررات «ذینفع واحد» افزود: در برخی موارد، مشکل مالیاتی یک شرکت میتواند سایر شرکتهای متعلق به همان مجموعه را نیز با محدودیت در دریافت السی، ضمانتنامه و تسهیلات مواجه کند، در حالی که ممکن است آن شرکتها خود فاقد مشکل باشند.
نبیل همچنین با اشاره به قانون تأمین مالی تولید و زیرساختها، بر اجرای کامل سامانه جامع وثایق تأکید کرد و گفت: در این قانون، داراییهایی مانند کالاهای موجود در انبار، مالکیت فکری، نشانههای تجاری، مطالبات قراردادی و بیمههای زندگی میتوانند به عنوان وثیقه مورد استفاده قرار گیرند، اما فعال اقتصادی باید بداند برای استفاده از این ظرفیتها به کدام مرجع مراجعه کند و فرآیند اجرایی آن چگونه است.
وی اصلاح نظام اعتبارسنجی را یکی دیگر از مطالبات بخش خصوصی عنوان کرد و افزود: اعتبارسنجی باید بهجای تمرکز صرف بر سوابق گذشته، توان واقعی کسبوکار، رشد فروش، سودآوری، توان مدیریتی و چشمانداز فعالیت بنگاه را نیز مورد توجه قرار دهد.
عضو هیئترئیسه اتاق بازرگانی یزد همچنین بر اجرای مؤثر فکتورینگ تأکید کرد و گفت: بنگاههایی که مطالبات قابل توجهی از کارفرمایان دارند باید بتوانند از این مطالبات برای تأمین مالی استفاده کنند؛ چراکه فاصله زمانی میان انجام تعهدات و وصول مطالبات، فشار زیادی بر سرمایه در گردش بنگاهها وارد میکند.
شاخصهای سنتی اعتبارسنجی پاسخگوی نیاز امروز تولید نیست
علیرضا وطندوست، رئیس کمیسیون کار، سرمایه، مالیات و تأمین اجتماعی اتاق یزد، با تأکید بر ضرورت استفاده از مدلهای نوین تأمین مالی، خواستار بازنگری در فرآیند اعتبارسنجی و استفاده از اطلاعات واقعی بنگاهها در این فرآیند شد.
وی با اشاره به ظرفیت شرکتهای فناور مالی و صندوقهای تخصصی، اظهار کرد: باید امکان ورود بازیگران جدید به حوزه اعتبارسنجی فراهم شود تا با افزایش رقابت، دقت و کارایی این فرآیند نیز ارتقا یابد.
وطندوست افزود: در حال حاضر تعداد شرکتهای اعتبارسنجی در کشور محدود است و لازم است ظرفیت شرکتهای فناور مالی و مجموعههای تخصصی برای ارائه خدمات اعتبارسنجی مورد استفاده قرار گیرد.
رئیس کمیسیون کار، سرمایه، مالیات و تأمین اجتماعی اتاق یزد با انتقاد از اتکای اعتبارسنجی به شاخصهای سنتی، گفت: اعتبارسنجی اشخاص حقوقی نباید صرفاً بر اساس شاخصهایی مانند فروش یا سوابق بانکی انجام شود، بلکه باید اطلاعات واقعی و بهروز بنگاهها از جمله گردش مالی، صورتحسابهای الکترونیکی، جریان نقدی، سوابق صادرات، میزان اشتغال، قراردادهای فروش و سایر دادههای اقتصادی نیز در این فرآیند لحاظ شود.
وی ادامه داد: شورای ملی تنظیم مالی میتواند به جای تعیین یک مدل واحد برای اعتبارسنجی، حداقل دادهها و شاخصهای مورد نیاز برای اعتبارسنجی اشخاص حقوقی را مشخص کند و شرکتهای اعتبارسنجی را ملزم به استفاده از دادههای یکپارچه و واقعی بنگاهها کند.
وطندوست همچنین با اشاره به وابستگی بخش قابل توجهی از واحدهای تولیدی به شبکه بانکی برای تأمین سرمایه در گردش، اظهار کرد: افزایش قیمت مواد اولیه، نرخ ارز و هزینههای تولید باعث شده نیاز نقدینگی بنگاهها با سرعت بیشتری نسبت به ارقام تاریخی فروش افزایش پیدا کند؛ بنابراین نمیتوان صرفاً بر مبنای فروش گذشته درباره توان مالی و اعتبار یک واحد تولیدی تصمیمگیری کرد.
وی با اشاره به محدودیتهایی که کاهش فروش در دورههای خاص میتواند برای بنگاهها ایجاد کند، خواستار آن شد که شاخصهای اعتبارسنجی انعطاف بیشتری داشته باشند و افزایش فروش و ظرفیت واقعی بنگاه در سال جاری نیز در ارزیابی اعتبار آن مورد توجه قرار گیرد.
پیشنهاد افزایش سقف اختیار استان در مولدسازی
وطندوست در بخش دیگری از سخنان خود، موضوع مولدسازی را یکی از مسائل مهم در حوزه تأمین مالی دانست و گفت فرآیند مولدسازی شامل شناسایی، تشخیص مازاد بودن دارایی، ارزشگذاری و سایر مراحل مشخص است.
وی با اشاره به ظرفیتهای موجود در استان یزد اظهار کرد: حدود ۶۱۶ هزار مترمربع دارایی با ارزشی حدود ۱۵ هزار میلیارد تومان در استان شناسایی شده است.
رئیس کمیسیون کار، سرمایه، مالیات و تأمین اجتماعی اتاق یزد پیشنهاد کرد با توجه به این ظرفیت، سقف اختیار تفویضشده به استان در حوزه مولدسازی افزایش یابد.
وی گفت: سقف فعلی اختیار استان ۵۰ میلیارد تومان است و پیشنهاد میشود در صورت امکان این رقم به ۵۰۰ میلیارد تومان افزایش پیدا کند تا فرآیند مولدسازی و تصمیمگیری درباره داراییهای شناساییشده با سرعت بیشتری انجام شود.
تأمین مالی انرژیهای پاک نیازمند مدل متناسب با بازگشت سرمایه است
وطندوست در ادامه با اشاره به توسعه انرژیهای پاک و سرمایهگذاری در این حوزه، یکی از موانع اصلی را نبود مدل مناسب تأمین مالی متناسب با دوره بازگشت سرمایه پروژهها عنوان کرد.
وی گفت: در پروژههای انرژی پاک، دوره بازگشت سرمایه ممکن است چند سال به طول بینجامد، در حالی که برخی پیشنهادهای تأمین مالی بانکی با نرخهای بالا و دورههای کوتاهمدت ارائه میشوند و این شرایط با ماهیت چنین پروژههایی تناسب ندارد.
رئیس کمیسیون کار، سرمایه، مالیات و تأمین اجتماعی اتاق یزد افزود: در چنین شرایطی، حتی واحدی که مجوز فعالیت در حوزه انرژی پاک را دریافت کرده است، ممکن است در تأمین سرمایه مورد نیاز برای اجرای پروژه با مشکل مواجه شود.
وی بر ضرورت طراحی مدلهای جدید تأمین مالی برای پروژههای انرژی پاک تأکید کرد و گفت: با توجه به اهمیت توسعه انرژیهای پاک، باید ابزارهای مالی متناسب با حجم سرمایهگذاری و دوره بازگشت سرمایه این پروژهها طراحی و اجرایی شود.
سقف اختیار یزد در مولدسازی به ۵۰۰ میلیارد تومان افزایش یابد
مدیر دبیرخانه شورای گفت و گوی دولت و بخش خصوصی استان با اشاره به ظرفیت قانون تأمین مالی تولید و زیرساختها در زمینه مولدسازی داراییهای دولت، اظهار کرد: این قانون امکان فروش، اجاره بلندمدت، تهاتر، معاوضه و مشارکت با بخش غیردولتی را فراهم کرده و بخش خصوصی میتواند علاوه بر خرید، در اجرای طرحهای مولدسازی نیز مشارکت داشته باشد.
سید صدرالدین حسینی مشهدی افزود: تعدد مراحل شناسایی، تشخیص مازاد بودن، ارزشگذاری و صدور مجوز، فرآیند ورود بخش خصوصی را طولانی کرده است.
در سال ۱۴۰۵ اختیار انجام فرآیند مولدسازی تا سقف ۵۰ میلیارد تومان به استان یزد تفویض شده، در حالی که ۶۱۶ ملک با ارزش حدود ۱۵ همت در استان شناسایی شده است.
حسینی ادامه داد: با توجه به حجم داراییهای شناساییشده، سقف فعلی برای بخش قابل توجهی از پروندهها پایین است و پروندههای بزرگتر همچنان نیازمند طی مراحل در سطح ملی هستند.
وی پیشنهاد کرد سقف اختیار کارگروه استانی مولدسازی یزد از ۵۰ به ۵۰۰ میلیارد تومان افزایش یابد تا پروندههای بیشتری بدون رفتوبرگشت اداری به سطح ملی در استان تعیین تکلیف شوند و زمینه ورود سریعتر بخش خصوصی، در چارچوب قیمتگذاری کارشناسی، فراخوان رقابتی و نظارت قانونی، فراهم شود.
لزوم تسهیل فعالیت آژانسهای سرمایهگذاری و اجرای واقعی مقررات جدید وثایق
شمسالهدی، مدیرعامل آژانس سرمایهگذاری میدا، با اشاره به تأسیس این آژانس در سال ۱۴۰۲، گفت: آژانس سرمایهگذاری نیدا به عنوان نخستین آژانس سرمایهگذاری خارجی استان یزد، هفته گذشته مجوز فعالیت خود را از وزارت امور اقتصادی و دارایی دریافت کرده است.
وی با اشاره به شرایط اقتصادی کشور و محدودیتهای ایجادشده برای جذب سرمایه خارجی، دو درخواست اصلی را مطرح کرد و افزود: نخستین موضوع، تعیین تکلیف وضعیت مالیاتی آژانسهای سرمایهگذاری است و درخواست دوم این است که علاوه بر فعالیت در حوزه سرمایهگذاری خارجی، امکان سرمایهگذاری داخلی نیز برای این آژانسها فراهم شود.
مدیرعامل آژانس سرمایهگذاری نیدا اظهار کرد: با توجه به شرایط جنگ و وضعیت فعلی کشور، امکان جذب سرمایه خارجی محدود شده است و لازم است ظرفیت آژانسها برای سرمایهگذاری داخلی نیز مورد استفاده قرار گیرد.
شمسالهدی در ادامه با اشاره به موضوع وثایق گفت: هرچند در بند ۷ آییننامه تأمین مالی، موضوع وثایق به صورت جامع مورد توجه قرار گرفته، اما بانکها همچنان عمدتاً با روشهای سنتی خود عمل میکنند و بسیاری از ظرفیتهای پیشبینیشده در اختیار فعالان اقتصادی قرار نگرفته است.
وی پیشنهاد کرد برای اجرای این بند از آییننامه، مهلت مشخصی برای بانکها تعیین شود و افزود: همچنین لازم است برای داراییهای جدیدی مانند سیمکارت که دارای ارزش اقتصادی هستند، استاندارد مشخصی برای ارزشگذاری و همچنین سازوکار نقدشوندگی تعیین شود.
شمسالهدی ادامه داد: پیشنهاد دیگر این است که چند بانک در استان یزد به صورت پایلوت برای اجرای این بند انتخاب شوند تا مشخص شود مشکلات موجود ناشی از خود آییننامه است یا در فرآیندها و رویههای داخلی بانکها قرار دارد.
وی همچنین ضمانتنامههای غیربانکی را یکی دیگر از ظرفیتهای قابل استفاده برای تأمین مالی دانست و گفت: بر اساس ماده ۲ قانون تأمین مالی، میتوان سازوکاری ایجاد کرد که بخش خصوصی بتواند ضامن بخش خصوصی دیگری شود و از این ظرفیت برای تسهیل تأمین مالی استفاده کرد.
سهمیه ارزی واحدهای تولیدی صادراتمحور باید متناسب با عملکرد آنها تعیین شود
شیشهبری، عضو هیئت رئیسه اتاق یزد، با اشاره به راهاندازی یک واحد تولیدی جدید، گفت: برای این واحد تولیدی برنامهریزی انجام شده و قرار است فعالیت آن در سال ۱۴۰۵ در محل جدید آغاز شود، اما در حال حاضر برای تأمین ارز مورد نیاز با مشکل مواجه هستیم.
وی افزود: در حالی که برای واحد جدید درخواست سهمیه ارزی کردهایم، سهمیه لازم در اختیار ما قرار نمیگیرد و این موضوع روند راهاندازی و توسعه واحد تولیدی را با مشکل مواجه کرده است.
این فعال اقتصادی با اشاره به سابقه صادرات مجموعه اظهار کرد: درخواست ما این است که سهمیه ارزی متناسب با صادرات خودمان در اختیارمان قرار گیرد؛ چراکه حتی ماشینآلاتی که وارد کردهایم نیز از محل صادرات خود مجموعه تأمین شده و برای این منظور از ارز صادرات دیگران استفاده نکردهایم.
شیشهبری ادامه داد: اکنون نیز صادرات انجام دادهایم اما منابع حاصل از صادرات در چرخه مالی مجموعه گرفتار شده و امکان استفاده سریع از آن برای تأمین نیازهای واحد تولیدی وجود ندارد.
وی خواستار تسهیل دسترسی واحدهای صادراتمحور به منابع ارزی خود شد.
لزوم رفع موانع صادراتی و بازنگری در فرآیند تشخیص مالیات بنگاهها
سیداحمد میرزایی، نایبرئیس اتاق تعاون و عضو هیئترئیسه اتحادیه صادرکنندگان استان یزد، با اشاره به ظرفیتهای اقتصادی استان، گفت: یزد در حوزههای مختلف اقتصادی و تولیدی عملکرد موفقی داشته و در حوزههایی مانند نساجی، کاشی و سرامیک و صادرات از ظرفیتهای قابل توجهی برخوردار است.
وی با اشاره به مشکلات موجود در مسیر صادرات اظهار کرد: فعالان اقتصادی استان با وجود شرایط دشوار تحریمها و محدودیتهای صادراتی، همچنان در بخش خصوصی پای کار هستند و مسئولان استان نیز برای رفع این مشکلات تلاش میکنند.
میرزایی افزود: برخی استانهای مرزی به دلیل برخورداری از موقعیت جغرافیایی و امکانات گمرکی، شرایط آسانتری برای صادرات دارند و همین موضوع موجب ایجاد تفاوت در هزینه و فرآیند صادرات میان استانها شده است.
وی همچنین با اشاره به موضوع مالیات گفت: بسیاری از فعالان اقتصادی یزد قانونمدار هستند و مالیات خود را در موعد مقرر پرداخت میکنند، اما استفاده از فرآیندهای هوش مصنوعی در تشخیص مالیات نباید به تصمیمگیریهای خشک و صرفاً مبتنی بر دادههای سامانهای منجر شود.
نایبرئیس اتاق تعاون یزد خواستار دقت و بررسی بیشتر در فرآیند تشخیص مالیات شد و تأکید کرد شرایط واقعی فعالیت بنگاهها نیز باید در این فرآیند مورد توجه قرار گیرد.
ضرورت پذیرش هزینههای تأمین مالی از بازار سرمایه در محاسبات مالیاتی
نصیریانی، فعال اقتصادی در حوزه نساجی با اشاره به تأکید وزارت امور اقتصادی و دارایی بر استفاده واحدهای تولیدی از ظرفیت بازار سرمایه برای تأمین مالی، خواستار پذیرش هزینههای این نوع تأمین مالی از سوی سازمان امور مالیاتی شد.
وی اظهار کرد: در شرایطی که یک واحد تولیدی برای تأمین مالی از بازار سرمایه اقدام میکند، ممکن است هزینه تأمین مالی آن از نرخ سود تسهیلات بانکی بیشتر باشد، اما سازمان امور مالیاتی در برخی موارد صرفاً نرخهای متعارف بانکی را به عنوان هزینه قابل قبول میپذیرد.
این فعال اقتصادی افزود: در صورتی که تولیدکننده برای تأمین مالی از بازار سرمایه هزینه بیشتری پرداخت کند، نباید بخش مازاد این هزینه به عنوان هزینه غیرقابل قبول مالیاتی در نظر گرفته شود.
وی همچنین خواستار شفافسازی درباره سیاستهای آینده نرخ سود بانکی شد و گفت: اگر قرار است نرخهای تأمین مالی تغییر کند، برنامه و مسیر این تغییرات باید به صورت شفاف اعلام شود تا تولیدکنندگان بتوانند بر اساس آن برنامهریزی کنند.
وی تأکید کرد هزینههای تأمین مالی از بازار سرمایه نیز باید با توجه به سیاستهای اعلامشده وزارت اقتصاد، در چارچوب هزینههای قابل قبول مالیاتی مورد پذیرش قرار گیرد.
اصلاح نظام اعتبارسنجی و توسعه ابزارهای نوین تأمین مالی ضروری است
«مجید کریمیریزی»، رئیس مرکز ملی تأمین مالی وزارت امور اقتصادی و دارایی، نیز در این نشست با اشاره به قانون تأمین مالی تولید و زیرساختها اظهار کرد: این قانون با هدف ایجاد تحول در نظام تأمین مالی کشور تدوین شد و اگرچه طرح اولیه آن در مجلس مطرح شده بود، بخش قابل توجهی از پیشنهادهای مربوط به ابزارها و نهادهای جدید تأمین مالی با همکاری وزارت اقتصاد تدوین و پیگیری شد.
وی افزود: این قانون در اسفند ۱۴۰۲ به تصویب رسید و در اردیبهشت ۱۴۰۳ ابلاغ شد و برای اطمینان از اجرای آن، شورای ملی تأمین مالی در وزارت امور اقتصادی و دارایی تشکیل شد.
کریمی با اشاره به فعالیت این شورا ادامه داد: تاکنون ۲۴ جلسه شورای ملی تأمین مالی برگزار شده و برای اجرای قانون، ۲۶ آییننامه و ۱۵ دستورالعمل به تصویب رسیده است.
همچنین چند سامانه اساسی برای عملیاتی شدن ظرفیتهای قانون در حال راهاندازی و توسعه است.
وی با اشاره به تغییرات مدیریتی دولت در دوره اجرای این قانون گفت: با وجود تغییر دولت و تغییر چند وزیر و طی شدن دورهای با سرپرست، بخش قابل توجهی از مراحل اجرای قانون پیش رفته است.
رئیس مرکز ملی تأمین مالی کشور همچنین از برنامه وزارت اقتصاد برای حمایت هدفمند از بنگاههای اقتصادی خبر داد و گفت: حدود سه هزار بنگاه با همکاری استانها شناسایی شدهاند و تلاش شده است با استفاده از ظرفیتهای موجود، مسائل تأمین مالی آنها پیگیری شود.
تأکید بر استفاده از ابزارهای تأمین مالی به جای افزایش نقدینگی
کریمی با اشاره به شرایط تورمی و محدودیتهای نقدینگی کشور اظهار کرد: در شرایطی که اقتصاد با تورم و محدودیت منابع مواجه است، باید مراقب نقدینگی نیز باشیم؛ به همین دلیل تمرکز مرکز ملی تأمین مالی بر توسعه ابزارهای تأمین مالی غیرمستقیم و خارج از منابع پایه بانکی است.
وی از اوراق گام، اعتبار اسنادی داخلی و فکتورینگ به عنوان بخشی از این ابزارها نام برد و افزود: در برخی از این ابزارها، محدودیتهایی که در تسهیلات سرمایه در گردش وجود دارد، کاهش پیدا میکند و امکان تأمین مالی از مسیرهای دیگری فراهم میشود.
کریمیریزی درباره اوراق گام نیز گفت: دولت در ماههای اخیر امکان استفاده از این اوراق برای پرداخت برخی تعهدات به دستگاههای اجرایی را فراهم کرده است تا بنگاهها بتوانند از آن برای تسویه بدهیهای خود در بخشهایی مانند مالیات، تأمین اجتماعی و گمرک استفاده کنند.
وی افزود: هدف این است که ابزارهای مالی موجود صرفاً روی کاغذ باقی نمانند و فعال اقتصادی بتواند در عمل از آنها برای مدیریت نقدینگی و تأمین مالی استفاده کند.
سامانه جامع وثایق در حال عملیاتی شدن است
رئیس مرکز ملی تأمین مالی کشور درباره سامانه جامع وثایق نیز اظهار کرد: در حال حاضر بانکهای ملت، تجارت و صادرات به این سامانه متصل شدهاند و از میان ۳۵ نوع دارایی پیشبینیشده در قانون، امکان استفاده از حدود ۱۰ نوع دارایی در حال فراهم شدن است.
وی ادامه داد: داراییهایی مانند برخی داراییهای نزد بورس کالا، گواهی سپرده کالایی، بیمههای عمر و زندگی، طلای امانی، سفته و چک و سپردههای بلندمدت در این مسیر قرار گرفتهاند و اتصال خودرو و سیمکارت نیز در حال پیگیری است.
کریمی با اشاره به یکی از مهمترین مزیتهای سامانه جامع وثایق گفت: در این سامانه، فرآیند آزادسازی تدریجی وثیقه متناسب با کاهش تعهدات پیشبینی شده است و امکان جابهجایی وثیقه نیز وجود دارد.
وی افزود: هدف این است که فعال اقتصادی مجبور نباشد یک وثیقه را برای تمام مدت تسهیلات درگیر نگه دارد و بتواند متناسب با کاهش تعهدات، بخشی از وثیقه خود را آزاد یا جایگزین کند.
کریمیریزی تأکید کرد: برای تکمیل این سامانه، دستگاههای مختلف باید اطلاعات داراییها را در اختیار سامانه قرار دهند تا فرآیند توثیق، آزادسازی و در صورت لزوم فروش داراییها به شکل الکترونیکی انجام شود.
فکتورینگ میتواند بخشی از مشکل سرمایه در گردش را حل کند
رئیس مرکز ملی تأمین مالی کشور درباره فکتورینگ نیز گفت: در این سازوکار، پیمانکار یا تولیدکنندهای که از کارفرما طلب دارد، میتواند قرارداد یا مطالبات خود را برای دریافت منابع مالی زودتر از موعد مورد استفاده قرار دهد.
وی افزود: در حال حاضر بانک صادرات اجرای این فرآیند را آغاز کرده و بانکهای دیگر نیز در حال اتصال به سامانه هستند و مقرر شده است بانکها این ابزار را توسعه دهند.
کریمیریزی با اشاره به حجم مطالبات بنگاهها اظهار کرد: اگر بنگاهی مطالبات قابل توجهی از یک کارفرما دارد، نباید به دلیل فاصله زمانی وصول مطالبات با زمان پرداخت هزینههای جاری، با مشکل سرمایه در گردش مواجه شود؛ فکتورینگ برای حل همین مسئله طراحی شده است.
اعتبارسنجی باید از نگاه سنتی فاصله بگیرد
کریمی درباره انتقاد فعالان اقتصادی از شیوه اعتبارسنجی نیز گفت: اصل این انتقاد وارد است و باید مدلهای اعتبارسنجی توسعه پیدا کند.
وی افزود: در اعتبارسنجی فعلی، رفتار گذشته فرد یا بنگاه سهم بالایی دارد، در حالی که لازم است مدلهای جدید بتوانند ریسک آینده و توان واقعی کسبوکار را نیز ارزیابی کنند.
رئیس مرکز ملی تأمین مالی کشور از پیشبینی امکان فعالیت شرکتهای اعتبارسنجی نوع دوم خبر داد و گفت: تلاش میکنیم انحصار در حوزه اعتبارسنجی ایجاد نشود و شرکتهای تخصصی بتوانند با مدلهای متنوعتر، اعتبار اشخاص و بنگاهها را ارزیابی کنند.
اصلاح مقررات ذینفع واحد برای بنگاههای آسیبدیده
کریمی در پاسخ به موضوع مطرحشده درباره مقررات ذینفع واحد نیز گفت: این موضوع در هیئت عالی بانک مرکزی قابل پیگیری است و پیشنهادهایی برای بنگاههای آسیبدیده از جنگ مطرح شده تا مشکل یک شرکت موجب توقف فعالیت یا محدودیت سایر شرکتهای یک مجموعه نشود.
وی افزود: در مورد برخی بنگاههایی که برای بازسازی و احیای فعالیت خود نیاز به تأمین مالی دارند، باید شرایط بهگونهای باشد که مقررات ذینفع واحد مانع استفاده سایر شرکتهای سالم مجموعه از ظرفیتهای بانکی نشود.
حمایت از ایجاد صندوق تضمین منطقهای
رئیس مرکز ملی تأمین مالی کشور همچنین در پاسخ به پیشنهاد فعالان اقتصادی یزد برای ایجاد صندوق تضمین منطقهای اظهار کرد: ظرفیت قانونی برای ایجاد چنین صندوقهایی وجود دارد و موضوع تشکیل صندوق تضمین منطقهای در استان یزد نیز در حال بررسی است.
وی افزود: در صورت تأمین سرمایه اولیه و فراهم شدن شرایط لازم، این صندوق میتواند بخشی از نیاز بنگاههای اقتصادی استان به ضمانت را تأمین کند و وابستگی آنها به ضمانتنامههای بانکی کاهش یابد.
اعتبارسنجی باید بر اساس اطلاعات واقعی بنگاه انجام شود
«محمدکاظم صادقیان»، مدیرکل صنعت، معدن و تجارت استان یزد، نیز با اشاره به ضرورت اصلاح فرآیند اعتبارسنجی بنگاهها اظهار کرد: در ارزیابی اعتبار واحدهای تولیدی باید شاخصهایی فراتر از اطلاعات سنتی بانکی مورد توجه قرار گیرد و اطلاعات واقعی فعالیت بنگاهها نیز در این فرآیند لحاظ شود.
وی بر استفاده از دادههایی مانند میزان فروش و اطلاعات ثبتشده در سامانههای اقتصادی برای شناخت دقیقتر وضعیت بنگاهها تأکید کرد و افزود: استفاده از دادههای بهروز میتواند به تصمیمگیری مناسبتر برای تأمین مالی واحدهای تولیدی کمک کند.
صادقیان همچنین با اشاره به ظرفیتهای استان در حوزه مولدسازی، پیشنهاد افزایش سقف ارزش داراییهای قابل شناسایی در استان را مطرح کرد تا استفاده از این ظرفیت برای تأمین مالی و فعالسازی داراییها تسهیل شود.
تسهیلات بیشتر نمیخواهیم، مطالباتمان را نقد کنیم
دهقانی، از فعالان صنعتی استان، نیز با اشاره به مشکلات موجود در استفاده از فکتورینگ اظهار کرد: مجموعه ما با گروه سایپا، ایرانخودرو و سایر خودروسازان همکاری دارد و حجم مطالبات آن از برخی شرکتهای بزرگ به صدها میلیارد تومان میرسد، اما در عمل امکان استفاده مؤثر از این مطالبات برای تأمین مالی با موانع جدی مواجه است.
وی افزود: تولیدکننده باید مالیات، بیمه و سایر هزینههای خود را بهصورت جاری پرداخت کند، در حالی که وصول مطالبات از شرکتهای بزرگ ممکن است ماهها طول بکشد.
این فعال اقتصادی تأکید کرد: ما لزوماً به دنبال تسهیلات بیشتر نیستیم، بلکه میخواهیم مطالبات خود را بتوانیم به منابع مالی تبدیل کنیم؛ اما در عمل، در برخی مراحل بانکها و دستگاههای دولتی این مطالبات را نمیپذیرند و فرآیند متوقف میشود.
تسهیلات کشاورزی باید با دوره تولید و بازپرداخت محصولات متناسب باشد
طاقهباف، فعال دولتی حوزه کشاورزی بخش کشاورزی با اشاره به اهمیت تأمین امنیت غذایی، گفت: فعالیت در بخش کشاورزی به دلیل ریسکهای متعدد از جمله عوامل بیولوژیکی، آفات، شرایط اقلیمی، تحریمها و دشواری تأمین نهادهها، با مخاطرات زیادی همراه است.
وی با بیان اینکه حاشیه سود فعالیتهای کشاورزی نسبت به بسیاری از بخشهای اقتصادی پایینتر است، افزود: یکی از مشکلات مهم این بخش، نحوه پرداخت و بازپرداخت تسهیلات است که در بسیاری از موارد با دوره تولید محصولات کشاورزی تناسب ندارد.
این فعال بخش کشاورزی اظهار کرد: تسهیلات در اختیار کشاورز یا دامدار قرار میگیرد، اما پیش از آنکه محصول به دوره بهرهبرداری و فروش برسد، موعد بازپرداخت تسهیلات فرا میرسد و این موضوع فشار مالی مضاعفی بر تولیدکننده وارد میکند.
وی تأکید کرد: زمانبندی بازپرداخت تسهیلات باید متناسب با فصل زراعی، دوره تولید و زمان واقعی درآمدزایی فعالیتهای کشاورزی تعیین شود.
این فعال اقتصادی خواستار برگزاری جلسات هماندیشی بیشتر میان مسئولان و فعالان بخش کشاورزی برای بررسی مخاطرات و اصلاح سازوکار تأمین مالی این بخش شد.
شرایط جنگی، نسخه اقتصادی متناسب با خود را میخواهد
محمدرضا بابایی، استاندار یزد، نیز در این نشست با تأکید بر ضرورت توجه جدی به مشکلات بخش خصوصی اظهار کرد: امروزه استانداران باید پای درد دل صنعتگران و کارآفرینان بنشینند و مشکلات آنها را به سطوح ملی منتقل کنند؛ چراکه بخش خصوصی بخش مهمی از بار اقتصاد کشور را بر دوش دارد و باید با توجه بیشتری مورد حمایت قرار گیرد.
وی با اشاره به شرایط خاص اقتصادی کشور در دوره جنگ افزود: در شرایط جنگی، نسخه اقتصادی متناسب با این شرایط لازم است و نمیتوان انتظار داشت دستگاههای مختلف همچنان با همان ضوابط عادی گذشته و بهصورت جزیرهای عمل کنند.
استاندار یزد ادامه داد: این موضوع را در جلسات مختلف در سطح ملی نیز مطرح کردهایم و معتقدیم باید در سطح کشور یک سازوکار یکپارچه برای اقتصاد در شرایط جنگی تعریف شود؛ بهگونهای که در حوزههای مالیاتی، تأمین اجتماعی، بانکی و سایر بخشهای مرتبط، مقررات متناسب با شرایط موجود تدوین و اجرا شود.
بابایی با بیان اینکه فعال اقتصادی در شرایط جنگی ممکن است با کاهش درآمد مواجه شود، گفت: در چنین شرایطی اگر همزمان سازمان امور مالیاتی، تأمین اجتماعی و سایر دستگاهها مطالبات خود را بدون در نظر گرفتن وضعیت بنگاه مطالبه کنند، فشار مضاعفی به واحد تولیدی وارد میشود و در نهایت ممکن است واحد تعطیل و اشتغال نیز از بین برود.
وی افزود: اگر یک واحد صنعتی به دلیل شرایط موجود درآمد کافی ندارد، نمیتوان انتظار داشت تمام تعهدات مالیاتی و بیمهای خود را مانند گذشته پرداخت کند.
باید در سطح ملی برای این واحدها مهلت پرداخت، دوره تنفس و سازوکارهای حمایتی مشخص در نظر گرفته شود.
استاندار یزد با انتقاد از تصمیمگیری جزیرهای دستگاهها اظهار کرد: نباید هر دستگاه بهصورت جداگانه تصمیم بگیرد و در نهایت فعال اقتصادی برای حل یک مشکل، میان چند دستگاه سرگردان شود.
اگر قرار است در شرایط جنگی از تولید و اشتغال حمایت شود، این حمایت باید در قالب یک سیاست واحد و هماهنگ در همه دستگاهها اجرا شود.
بابایی با اشاره به نقش صنعتگران و کارآفرینان یزدی در حفظ تولید و اشتغال گفت: باید به صنعتگری که در شرایط سخت تلاش میکند واحد خود را فعال نگه دارد و اشتغال کارکنانش را حفظ کند، توجه ویژه شود.
وی ادامه داد: در استان یزد واحدهایی وجود دارند که حتی در شرایط بسیار دشوار، از تعطیلی واحد و بیکار شدن نیروهای خود جلوگیری کردهاند.
برخی واحدهای صنعتی آسیب جدی دیدهاند، اما صاحبان آنها تلاش کردهاند اشتغال کارکنان را حفظ کنند و این موضوع نشاندهنده مسئولیتپذیری بخش خصوصی است.
استاندار یزد همچنین با اشاره به نقش بخش خصوصی در ارائه خدمات عمومی اظهار کرد: بخش خصوصی تنها تولیدکننده و ایجادکننده اشتغال نیست، بلکه در بسیاری از حوزهها بخشی از وظایفی را که دولت باید انجام دهد بر عهده گرفته است.
مشارکت فعالان اقتصادی و خیرین در حوزه سلامت و ساخت بیمارستان، خرید تجهیزات و تأمین نیازهای درمانی نمونهای از این نقش است.
بابایی افزود: وقتی بخش خصوصی در چنین شرایطی کنار دولت ایستاده و بخشی از بار کشور را بر دوش میکشد، دولت نیز باید در شرایط سخت اقتصادی کنار این بخش باشد و اجازه ندهد فشارهای اداری و مالی به تعطیلی واحدهای تولیدی منجر شود.
وی در پایان خواستار استخراج پیشنهادهای مشخص از مباحث مطرحشده در این نشست و پیگیری آنها در سطح ملی شد و گفت: انتظار میرود از دل مشکلات مطرحشده، چند پیشنهاد مشخص و قابل اجرا استخراج و در سطح کشور پیگیری شود تا شاهد یک سازوکار یکپارچه برای حمایت از تولید و بخش خصوصی در شرایط جنگی باشیم.
اختیار بیشتری برای حل مشکلات واحدهای آسیبدیده به مدیران استانی داده شود
محمدرضا علمدار، معاون هماهنگی امور اقتصادی و گردشگری استاندار یزد، با اشاره به آسیب واردشده به برخی واحدهای اقتصادی استان در جریان جنگ، اظهار کرد: بلافاصله پس از وقوع این حوادث، جلساتی با حضور مسئولان و متقاضیان و صاحبان واحدهای آسیبدیده در استان تشکیل شد و مسائل این واحدها به صورت موردی مورد بررسی قرار گرفت.
وی با بیان اینکه برخی از این واحدها پیش از آسیبدیدگی، فعال و پویا بوده و به بخشهای مختلف خدمات ارائه میکردند، افزود: اکنون که این واحدها دچار خسارت شدهاند، باید سازوکاری برای بازگشت سریع آنها به چرخه فعالیت اقتصادی فراهم شود.
علمدار با انتقاد از طولانی شدن فرآیند تصمیمگیری در برخی موارد، گفت: وقتی یک واحد اقتصادی آسیب میبیند، نمیتوان ماهها منتظر تصمیمگیری در سطح ملی ماند؛ چراکه ادامه این وضعیت موجب افزایش مشکلات واحد و نارضایتی فعال اقتصادی میشود.
معاون هماهنگی امور اقتصادی و گردشگری استاندار یزد بر ضرورت افزایش اختیارات مدیران استانی در شرایط جنگی تأکید کرد و گفت: اگر بخشی از اختیارات لازم به مدیران استانی تفویض شود، بسیاری از مسائل را میتوان در استان و در زمان کوتاهتری حل کرد و نیازی نیست برای هر موضوعی منتظر پاسخ از تهران باشیم.
وی افزود: در استان برای بررسی مشکلات این واحدها چندین جلسه تخصصی برگزار شده و ساعتها روی پروندهها کار شده است تا مسائل آنها جمعبندی و مسیر حل مشکل مشخص شود.
علمدار همچنین بر لزوم توجه به خواستههای حداقلی واحدهای آسیبدیده تأکید کرد و گفت: واحدی که بخش قابل توجهی از سرمایه و ظرفیت خود را از دست داده، در وهله نخست انتظار دارد حداقل امکان بازگشت به فعالیت و حفظ اشتغال برای آن فراهم شود.
وی با اشاره به اقدامات انجامشده در استان برای پیگیری این پروندهها، خواستار آن شد که مصوبات و سازوکارهای حمایتی از پشتوانه قانونی برخوردار باشد تا مدیران استانی بتوانند با اختیار و سرعت بیشتری برای حل مشکلات واحدهای آسیبدیده اقدام کنند.
پیگیری تأمین مالی واحدهای آسیبدیده از جنگ
در بخش دیگری از این نشست، مسائل یکی از واحدهای اقتصادی آسیبدیده از جنگ بررسی شد و نمایندگان دستگاههای اجرایی و بانکها درباره نحوه تأمین مالی و رفع موانع این واحد به بحث و تبادل نظر پرداختند.
در این بخش، استفاده از ظرفیت ماده ۱۶۵ قانون مالیاتهای مستقیم برای واحدهای آسیبدیده و تکمیل مستندات مربوط به خسارتها مورد تأکید قرار گرفت.
همچنین با توجه به شرایط ویژه واحد آسیبدیده و نیاز آن به تأمین سرمایه ثابت و سرمایه در گردش، موضوع اختصاص تسهیلات تا سقف ۴۰۰ میلیارد تومان مطرح شد و مقرر شد این موضوع با همکاری نمایندگان بانکها و دستگاههای مرتبط پیگیری و برای عملیاتی شدن آن اقدامات لازم انجام شود.
در پایان نشست نیز بر تسریع در اجرای سامانه جامع وثایق، توسعه فکتورینگ، اصلاح نظام اعتبارسنجی، استفاده از ظرفیت صندوقهای تضمین منطقهای و تدوین سازوکار یکپارچه برای حمایت از بنگاههای اقتصادی در شرایط جنگی تأکید شد.


